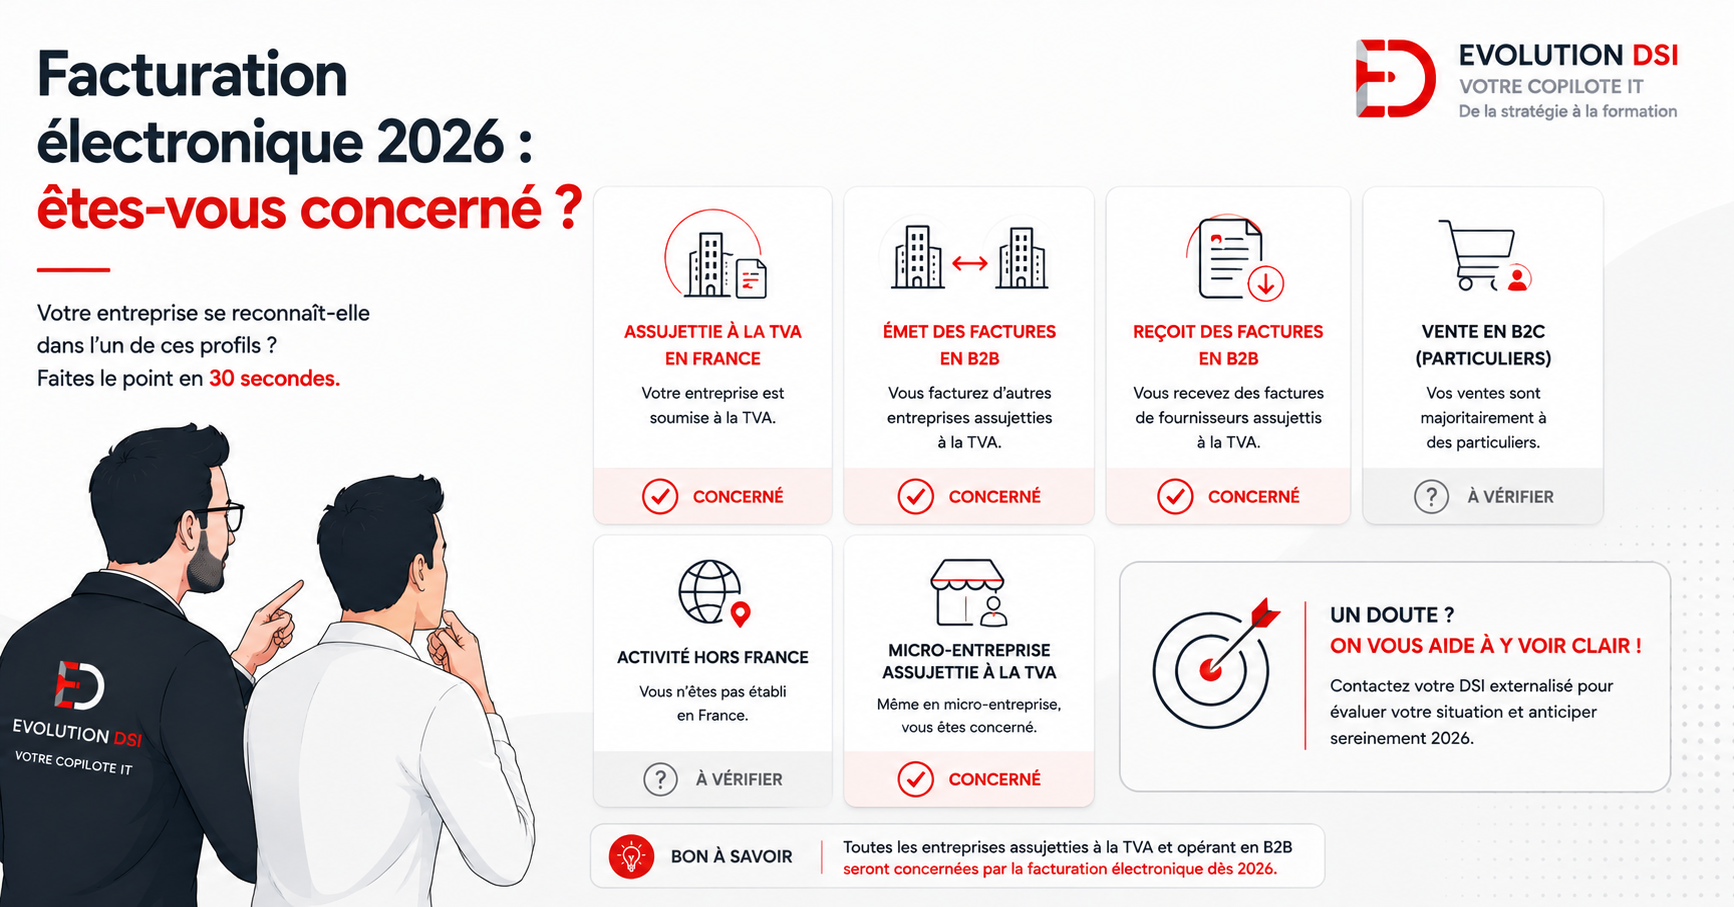
La réforme de la facturation électronique concerne toutes les entreprises assujetties à la TVA qui réalisent des transactions avec d'autres entreprises (B2B). Si tu émets ou reçois des factures entre professionnels, tu es concerné.
Mais les modalités et les échéances varient selon la taille de ton entreprise. Voici ce que tu dois savoir.
Qu'est-ce qui change avec la réforme ?
Aujourd'hui, une facture peut prendre de nombreuses formes : un PDF envoyé par email, un courrier postal, une image scannée. À partir de 2026, ce n'est plus suffisant pour les transactions B2B.
La loi impose désormais que toutes les factures entre professionnels soient émises et reçues via des canaux certifiés, dans des formats structurés lisibles aussi bien par les humains que par les logiciels. L'objectif : lutter contre la fraude à la TVA et simplifier la comptabilité des entreprises.
Qui est concerné ?
Toutes les entreprises françaises soumises à la TVA et effectuant des transactions B2B sont concernées, quelle que soit leur taille. Cela inclut les grandes entreprises et ETI, les PME, les TPE et micro-entreprises, ainsi que les artisans, commerçants et professions libérales en B2B.
Sont en revanche exclus : les transactions B2C (avec des particuliers), les auto-entrepreneurs en franchise de base de TVA pour l'émission (mais pas pour la réception), et certains secteurs spécifiques comme la santé (sous conditions).
Les dates clés à retenir
1er septembre 2026 — réception obligatoire pour toutes les entreprises. À partir de cette date, toutes les entreprises, sans exception, doivent être capables de recevoir des factures électroniques. Si un fournisseur t'envoie une facture au format Factur-X ou UBL via une PDP certifiée, tu dois pouvoir la traiter. C'est l'échéance la plus proche, et elle concerne tout le monde, même les micro-entreprises.
1er septembre 2026 — émission obligatoire pour les grandes entreprises et ETI. Les grandes entreprises (CA supérieur à 50 millions d'euros ou plus de 250 salariés) et les entreprises de taille intermédiaire devront, à la même date, émettre leurs factures au format électronique certifié.
1er septembre 2027 — émission obligatoire pour les PME, TPE et micro-entreprises. L'obligation d'émission s'étend un an plus tard à toutes les autres entreprises. Toutes les factures B2B émises devront alors être conformes au nouveau format.
Qu'est-ce qu'une facture électronique conforme ?
Une facture électronique conforme doit être au format structuré (Factur-X, UBL ou CII), transiter via une Plateforme de Dématérialisation Partenaire (PDP) certifiée par la DGFiP, et contenir les mentions obligatoires habituelles ainsi que des données supplémentaires (numéro SIREN, nature de la transaction, etc.).
Par où commencer ?
La première chose à faire : vérifier si ton logiciel de facturation actuel est compatible avec la réforme. Contacte ton éditeur et pose cette question précise : "Votre logiciel sera-t-il compatible avec la facturation électronique obligatoire 2026 ? Quelle version ? Quelle date ?"
La deuxième étape est d'identifier la PDP qui convient à ta situation. Certaines sont intégrées directement à ton logiciel actuel, d'autres fonctionnent de manière indépendante.
Sources : DGFiP (dgfip.finances.gouv.fr), liste officielle des PDP certifiées, textes de loi L. 2021-1900, décret 2022-1299.
Aller plus loin dans ce dossier
Ce dossier se poursuit en deux volets complémentaires : découvrez comment choisir sa PDP adaptée à votre entreprise, et le budget réel à prévoir pour vous mettre en conformité.
→ Réserver mon audit découverte facturation électronique (30 min, gratuit, sans engagement)